
Mercado de carbono
¿De quién son los créditos de carbono en Colombia? Lo que dice la norma sobre propiedad y titularidad, y lo que sigue sin resolver
La norma colombiana define al titular de una iniciativa de mitigación y el cupo transable como derecho negociable, pero la Corte Constitucional anotó en 2024 que no dice quién es el propietario del carbono forestal. Qué establece cada texto, cita por cita, y qué queda abierto.
¿Buscas el trámite y no la noticia? Guías de trámites ambientales, con su norma, su autoridad competente y sus fuentes oficiales.
La Ley 1931 de 2018 define el cupo transable de emisión como un "derecho negociable". Los decretos de carbono definen al "titular" de una iniciativa de mitigación. Y la Corte Constitucional escribió en 2024 que la normatividad nacional "no se pronuncia sobre quién es el propietario" del servicio de almacenamiento de carbono de los bosques. Tres textos, tres palabras parecidas (derecho, titular, propietario) y ninguna respuesta única a la pregunta que más se busca: ¿de quién es un crédito de carbono en Colombia?
Este artículo separa lo que las normas dicen, con la cita textual, de lo que no dicen. Es información, no asesoría jurídica: cada caso depende de sus contratos, de su territorio y de la versión vigente de las normas.
Un congreso donde el tema está en agenda
La II Semana de la Bioeconomía Colombiana se celebra en Barranquilla del 26 al 28 de octubre de 2026. Su agenda, sujeta a cambios, incluye la master class "Propiedad del carbono en Colombia: análisis y perspectivas jurídicas" (Carlos Méndez, ASOCARBONO) y un diálogo sobre "Activos ambientales con integridad: derechos, salvaguardas y distribución de beneficios". Este texto no anticipa lo que se dirá en esas sesiones: se limita a lo que ya está escrito en las normas y en la sentencia.
Lo que sí está escrito: tres figuras distintas que se confunden
Antes de las citas, conviene separar tres cosas que en la conversación diaria se llaman "propiedad": el certificado o crédito, la titularidad de la iniciativa y la propiedad de la tierra donde ocurre la reducción o remoción.
| Figura | Qué dice el texto | Fuente |
|---|---|---|
| Cupo transable de emisión | "Derecho negociable que autoriza a su titular para emitir una tonelada" de CO2 o su equivalente; se redime al usarse y no puede reutilizarse | Ley 1931 de 2018, art. 29 |
| Cupo por tonelada reducida o removida | El PNCTE "podrá otorgar un cupo transable de emisión por cada tonelada" reducida o removida "debidamente verificada, certificada y registrada" en el Renare, entre otros propósitos, "evitar una doble contabilización" | Ley 1931, art. 30 |
| Certificado de resultados de mitigación | "Activos transables que representan resultados de mitigación de GEI, verificados y certificados" | Decreto 973 de 2026, art. 2.2.9.15.1.3 |
| Titular de la iniciativa | "Persona natural o jurídica, pública o privada, responsable de la formulación, implementación y seguimiento" de la iniciativa | Decreto 926 de 2017, art. 1.5.5.2 |
Fíjate en el verbo. El decreto de 2017 define al titular por lo que hace (formula, implementa, da seguimiento), no por lo que posee. El Decreto 973 de 2026 mantiene esa lógica: su titular es el "responsable de la factibilidad, formulación, implementación, monitoreo, reporte y registro de la iniciativa", de gestionar su validación o verificación y "del reporte del cumplimiento de las Salvaguardas Sociales y Ambientales".
Qué exige el registro: el Renare como condición, no como título
La Ley 2294 de 2023 dio al artículo 175 de la Ley 1753 de 2015 su redacción actual. Según el artículo 230, quien pretenda "optar a pagos por resultados, o compensaciones similares, incluyendo transferencias internacionales" deberá "registrarse previamente en el Renare". El texto anterior, de la Ley 2169 de 2021, art. 17, ya exigía el registro previo.
Ese mismo artículo agrega dos reglas que tocan la titularidad:
- Resultados del Gobierno: los resultados de mitigación que obtenga el Gobierno Nacional en programas nacionales o territoriales "no podrán ser posteriormente ofertados a través de proyectos en el mercado de carbono" (parágrafo 1).
- Salvaguardas y consulta previa: los titulares de iniciativas del sector AFOLU deben cumplir las salvaguardas sociales y ambientales, "incluida la consulta previa libre e informada de ser procedente" cuando el proyecto verse sobre áreas con presencia de comunidades indígenas, negras, afrocolombianas, raizales y palenqueras (parágrafo 2).
La Resolución 418 de 2024 dispone que el Renare lo administra el Ministerio de Ambiente y que "los titulares de las iniciativas de mitigación de GEI deberán adelantar la inscripción y actualización" de sus datos, con la fase de registro que fija el artículo 13 de la Resolución 1447 de 2018. El Ministerio resume esa regla en sus preguntas frecuentes: los titulares "deberán registrar sus iniciativas de mitigación desde la fase de factibilidad".
Registrar una iniciativa, entonces, es una condición para acceder a pagos por resultados. Ninguno de esos textos dice que el registro otorgue la propiedad del carbono.
El texto más explícito sobre titularidad: el Decreto 973 de 2026 y su estado actual
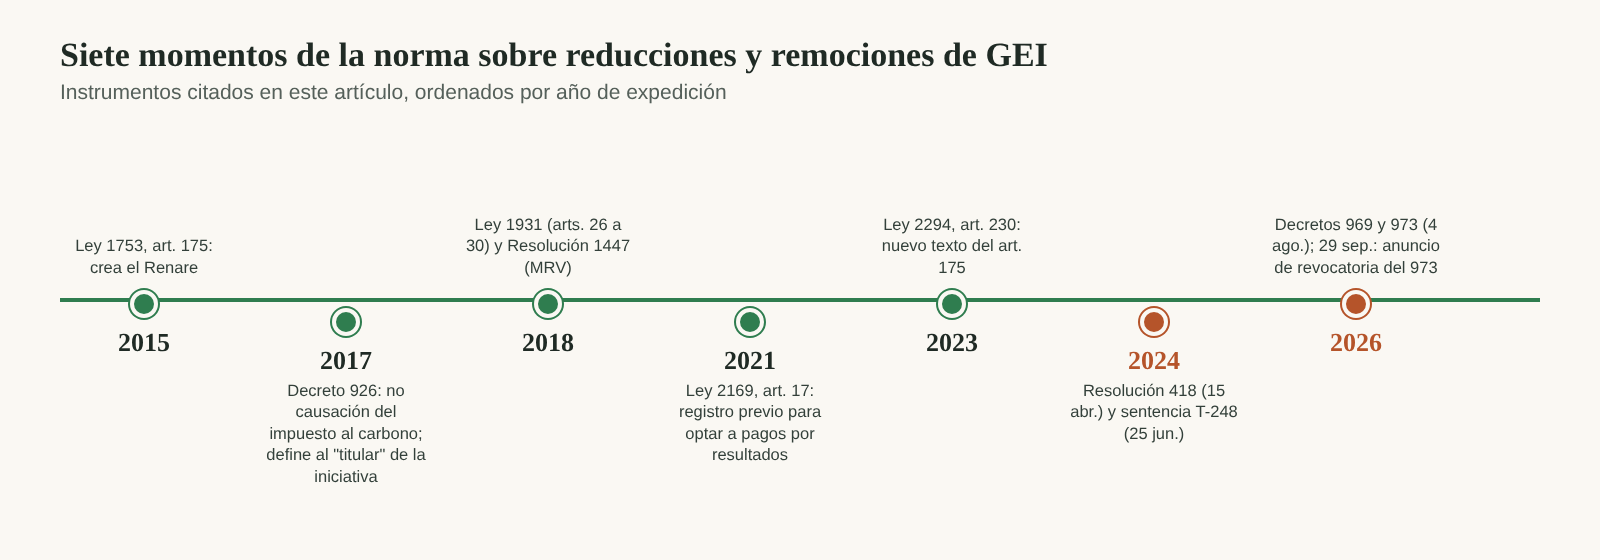
El Decreto 973 de 2026 (Diario Oficial 53.578, 5 de agosto de 2026) es el único texto de los revisados que dedica un artículo a la titularidad. Antes de leerlo, un aviso sobre su estado. El 29 de septiembre el Ministerio de Ambiente informó que "adelanta el trámite para revocar el Decreto 973 de 2026" y que, mientras tanto, "garantizará la continuidad de las reglas existentes". Un reporte de prensa del 8 de octubre de Valora Analitik afirma que el Ministerio emitió la Resolución 1300 de 2026 con la que lo revoca. No pudimos consultar el texto de esa resolución en una fuente oficial, así que no podemos confirmar su contenido ni su fecha. Si vas a apoyarte en el 973, verifica su vigencia. Para más contexto del decreto, está nuestra nota sobre el Decreto 973 y la de su sistema de MRV.
Lo que decía su texto expedido, en el artículo 2.2.9.15.9.3:
"La definición de la titularidad de la iniciativa deberá responder a las circunstancias materiales que posibilitan la obtención de los resultados de mitigación, como son el régimen de propiedad o tenencia de la tierra y demás activos requeridos para el desarrollo de las actividades conducentes a la reducción o remoción de emisiones de GEI."
Y en su parágrafo:
"La titularidad de una iniciativa no implica el reconocimiento, modificación, transferencia o afectación a los derechos de propiedad individual o colectiva, pública o privada, ni reemplaza o desplaza la titularidad de los derechos territoriales de los pueblos indígenas, ni de las comunidades negras, afrocolombianas, raizales, palenqueras y campesinas, los cuales se rigen por la normatividad aplicable."
Es decir, el texto remitía la titularidad a hechos materiales (tierra y activos) y aclaraba lo que no hace: no toca los derechos de propiedad ni los territoriales. Tampoco definía quién es dueño del carbono. Otras piezas del mismo decreto:
- Documento de Diseño del Proyecto: debía contener, como mínimo, la "definición de la titularidad de la iniciativa" y un "análisis de viabilidad legal" (art. 2.2.9.15.5.3, parágrafo).
- Aliado técnico: quien presta servicios técnicos, financieros, operativos o de comercialización "sin que ello implique la delegación de la titularidad" (art. 2.2.9.15.1.3).
- Un mismo resultado, un solo beneficio: las iniciativas "no podrán acceder a más de un mecanismo de pago por resultados o compensaciones similares" respecto de "unos mismos resultados de mitigación" (art. 2.2.9.15.5.6).
- Consulta previa: el Ministerio del Interior "determinará la procedencia o no de la consulta previa" a partir de la solicitud del titular (art. 2.2.9.15.3.3).
- Distribución de beneficios: el marco de salvaguardas incluía una "distribución justa y equitativa de beneficios" (art. 2.2.9.15.7.2).
Cupos y certificados en el mercado obligatorio: el Decreto 969 de 2026
El Decreto 969 de 2026 crea el capítulo del PNCTE en el Decreto 1076 de 2015 y, según el texto de la compilación normativa, repite la definición de la ley: el cupo es un "derecho negociable"; los cupos son "autónomos para respaldar las emisiones asociadas a la actividad de su titular", "no serán revocables a sus titulares, salvo por orden judicial" y son "independientes de sus titulares anteriores". Aquí el "titular" es quien tiene el cupo, una figura distinta de la del titular de una iniciativa. Lo explicamos en la nota sobre el Decreto 969.
Ese porcentaje y su parágrafo 2 ("no se podrán otorgar cupos transables de emisión de GEI a iniciativas de mitigación adelantadas por agentes diferentes a los regulados") muestran que la conversión de una reducción voluntaria en cupo existe en la ley, pero depende de una reglamentación pendiente. En las fuentes consultadas no encontramos anuncio de revocatoria del 969; igual conviene confirmar su vigencia.
Impuesto al carbono: dónde la norma sí fija qué pasa con el certificado
El mecanismo de no causación del impuesto nacional al carbono es el caso donde el destino del certificado está más detallado. El Decreto 926 de 2017 exige que el sujeto pasivo obtenga "la declaración de verificación y el soporte de cancelación voluntaria" por medio de los consumidores finales "o del titular de una iniciativa de mitigación de GEI" (art. 1.5.5.3), y dispone que, una vez canceladas a favor del sujeto pasivo, las reducciones y remociones "no podrán ser transferidas a favor de ninguna otra persona natural o jurídica, ninguna otra cuenta y ningún otro registro" (art. 1.5.5.4, parágrafo 2).
El Ministerio de Ambiente, en su ABC del Decreto 926, explica que los proyectos elegibles deben "registrar públicamente sus resultados de mitigación al igual que la titularidad de las reducciones de emisiones o remociones de GEI generadas". Es una explicación del Ministerio, no el articulado del decreto, y no define cómo se determina esa titularidad. Para precios y mecánica del mercado voluntario, ver la guía de bonos de carbono en Colombia.
Lo que dijo la Corte en la T-248 de 2024, y lo que no ordenó
La sentencia T-248 de 2024, del 25 de junio de 2024, decidió una tutela de comunidades del río Pirá Paraná (Vaupés) sobre un proyecto REDD+. En la sección sobre la insuficiencia de la Resolución 1447 de 2018, la Sala Segunda de Revisión escribió (párrafo 382) que existen "deficiencias en la determinación de quién ostenta la titularidad de los proyectos REDD+ y de sus beneficios económicos", porque "la normatividad nacional no se pronuncia sobre quién es el propietario de los recursos o los servicios ecosistémicos, como el servicio de almacenamiento de carbono que prestan los bosques naturales".
En el párrafo 383 la Corte recoge tres posturas de intervinientes en el proceso, sin adoptar ninguna como propia:
| Postura citada por la Corte | Cómo la describe el párrafo 383 |
|---|---|
| Recurso natural | El carbono forestal "debe entenderse de manera similar a un recurso natural renovable" |
| Servicio ambiental | Lo que se negocia, "la reducción de emisiones de gases efecto invernadero", es "un servicio ambiental de almacenamiento y retención de carbono" |
| Dominio sobre la tierra | Los servicios ecosistémicos del bosque "pertenecen al propietario del recurso que los genera, esto es, el titular del derecho de dominio" |
Y en el párrafo 392 la Sala concluye que la falta de claridad sobre quién ostenta la titularidad "genera tensiones y dificultades" y afecta "la seguridad jurídica de las partes involucradas".
Las órdenes generales de la sentencia son específicas. El ordinal décimo manda un informe técnico que incluya "la definición de conceptos clave sobre el carbono forestal y su operación en territorios indígenas", y el undécimo un protocolo con perspectiva étnica que incluya "mecanismos para determinar la titularidad de proyectos REDD+ en territorios indígenas, ya sea que su operación recaiga directamente en la comunidad indígena o en un actor externo, socio o intermediario". Son órdenes sobre REDD+ en territorios indígenas; el texto de la sentencia no fija una regla general sobre la propiedad del carbono.
Lo que dice la norma y lo que queda abierto
| Tema | Lo que dice la norma | Lo que queda abierto |
|---|---|---|
| Naturaleza del cupo | Es un "derecho negociable" (Ley 1931, art. 29) | Si un certificado voluntario tiene esa misma naturaleza: el 973 lo llama "activo transable", sin más definición |
| Quién es el titular | Quien es responsable de formular, implementar y dar seguimiento (Decretos 926 y 973) | De quién es el carbono: los textos revisados no lo definen |
| Relación con la tierra | La titularidad no modifica derechos de propiedad ni territoriales (973, art. 2.2.9.15.9.3, parágrafo) | Cómo se reparte el resultado cuando el titular no es el dueño o poseedor de la tierra |
| Registro | Previo, para optar a pagos por resultados (Ley 2294, art. 230) | Si el registro implica reconocimiento de algún derecho: ningún texto lo dice |
| Comunidades étnicas | Salvaguardas y consulta previa "de ser procedente" (Ley 2294, art. 230, par. 2) | La ruta para determinar la titularidad en territorios colectivos, que la T-248 ordenó diseñar |
| Distribución de beneficios | Principio de "distribución justa y equitativa" en las salvaguardas del 973 | Porcentajes o reglas de reparto: no aparecen en los textos revisados |
| Vigencia del 973 | Revocatoria en trámite según el Ministerio (29 de septiembre) | Texto y efectos de la revocatoria, sin confirmar en fuente oficial |
Qué significa para quien tiene o evalúa un proyecto
Tres lecturas prudentes que salen de los textos, no de una interpretación nuestra:
- La palabra "titular" no equivale a "dueño del carbono". En los decretos citados describe responsabilidad sobre el ciclo del proyecto.
- El registro y la verificación son requisitos de acceso, no títulos de propiedad. Los textos hablan de condiciones para optar a pagos, compensaciones o cupos.
- Donde hay territorios colectivos, la Corte ya dejó dicho que falta ruta para definir la titularidad. El Decreto 973, mientras estuvo expedido, exigía documentar la titularidad en el diseño del proyecto; su estado actual es incierto.
Para el lector atento a los nuevos textos, el punto a vigilar es si la nueva regulación anunciada por el Ministerio retoma, cambia o deja de lado el artículo sobre titularidad y qué hace con las órdenes de la T-248. Aparte de a quién pertenece un crédito, está la pregunta de cuánto respalda realmente: lo revisamos en la nota sobre el estudio de Science sobre 52 proyectos REDD+.
Cierre
La norma colombiana es detallada en lo que exige a quien desarrolla un proyecto (registrarlo, verificarlo, evitar el doble beneficio, cumplir salvaguardas) y silenciosa en lo que más se pregunta: a quién pertenece, en primera instancia, la reducción o remoción de carbono. Esa laguna no es una interpretación de este artículo: la señaló la Corte en 2024 y los textos posteriores, incluido el Decreto 973 cuando estuvo expedido, la rodean sin cerrarla. Mientras no se cierre, la certeza sobre un crédito depende de lo que se pueda documentar caso por caso: tierra, contratos, registro y consentimiento de quienes habitan el territorio.
Imagen de portada: representación de un bosque tropical húmedo generada con IA (spacexai/grok-imagine-image); no corresponde a un proyecto real.
Juan Felipe Romero
Ecólogo
Soy ecólogo con posgrado en Administración Ambiental de Zonas Costeras y Máster en Restauración Ecológica, con más de 18 años de experiencia en planificación, gestión y desarrollo de soluciones tecnológicas ambientales.
Este artículo se redactó con apoyo de inteligencia artificial, bajo dirección editorial de Juan Felipe Romero.
Sigue leyendo

Mercado de carbono
Bonos de carbono en Colombia: cómo funcionan, quién los compra y cuánto valen
Juan Felipe Romero · 3 de octubre de 2026
Normativa ambiental
El otro decreto de carbono: Colombia también creó un mercado obligatorio de cupos transables, y casi nadie lo notó
Juan Felipe Romero · 18 de agosto de 2026
Mercado de carbono
Colombia por fin reguló su mercado de carbono, y el nuevo gobierno ya anunció que lo quiere revertir
Juan Felipe Romero · 8 de agosto de 2026Con Biopaisaje
Del análisis a la formulación del proyecto
Catálogo de servicios, plantillas y análisis para pasar de la obligación de compensar a un proyecto formulado.
Boletín semanal
¿Qué cambió esta semana en la norma ambiental?
Cada lunes, un correo con las resoluciones y decretos ambientales que salieron esa semana en Colombia: qué exige cada uno, desde cuándo aplica y el enlace al texto oficial.